


Enrique Riquelme, presidente de Cox, ha revolucionado el sector al anunciar que va a trasladar a Panamá la sociedad patrimonial con la que controla buena parte de sus inversiones.
Tras el anuncio, los rumores de que se ‘mudaba’ al país centroamericano para evitar pagar el Impuesto sobre Sociedades cogieron fuerza. Sin embargo, al observar las cuentas de la patrimonial se deduce que este motivo fiscal carece de sentido.
Riquelme Capital cerró 2025 con pérdidas de 470.643 euros, más del doble que un año antes, y acumuló un patrimonio neto negativo de 1,33 millones de euros. Según estas cifras, la sociedad no se beneficiaria de un ahorro fiscal porque, al tener un resultado negativo, no pagaría ese impuesto.
Entonces, ¿qué beneficio fiscal puede haber en el traslado de Riquelme Capital a Panamá? La conclusión que extraen los fiscalistas consultados por Economía Digital es que el interés solo puede estar en la factura a largo plazo.
Los expertos identifican tres posibles razones: una eventual desinversión futura en Cox, las ventajas que podría ofrecer Panamá si la patrimonial vuelve a generar beneficios y una mayor flexibilidad para estructurar y administrar el patrimonio.
¿Prepara Riquelme venta de acciones de Cox?
La primera de las razones es la más evidente. Riquelme ha movido ficha recientemente en el accionariado de Cox. El pasado 26 de mayo adquirió 2,4 millones de acciones de la compañía por 34,3 millones de euros, elevando su participación hasta el 62,03%. Apenas unas semanas después, el 16 de junio, vendió personalmente 40.000 títulos por unos 409.200 euros.

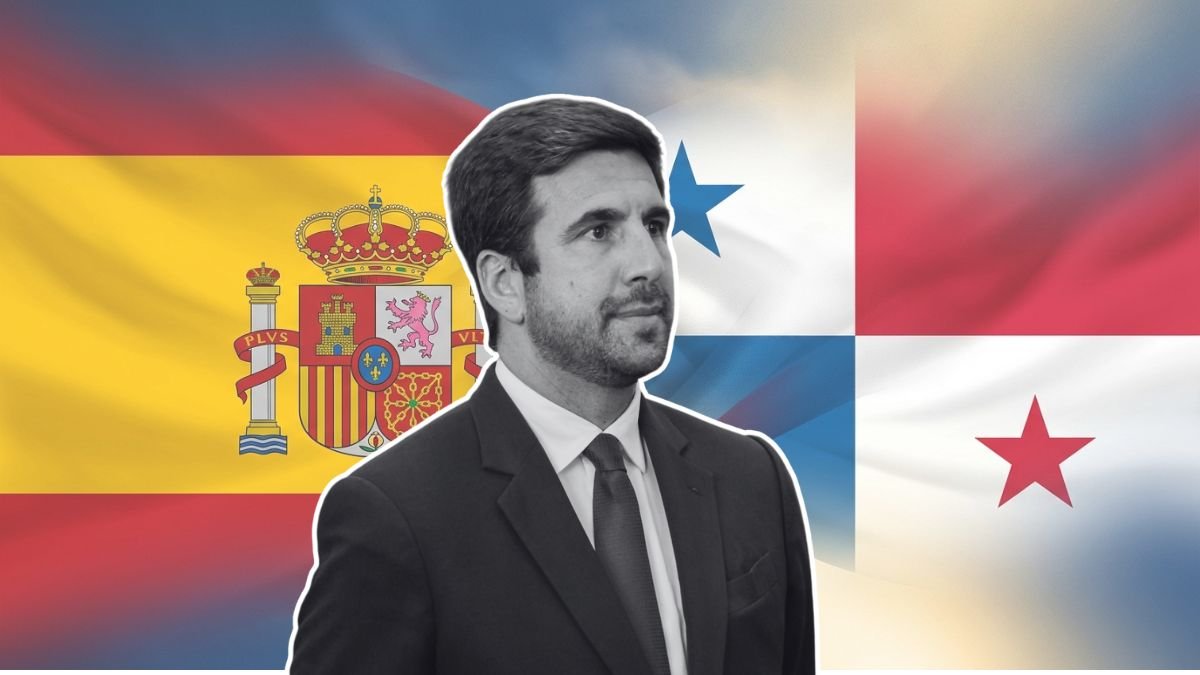
Como ya adelantó este periódico, tras conversaciones con varias fuentes financieras, el traslado de la patrimonial a Panamá podría estar relacionado con una futura venta de acciones de Cox.
El sistema panameño aplica el principio de territorialidad fiscal, lo que implica que, en la mayoría de los casos, las ganancias de capital por la venta de acciones o participaciones ubicadas en el extranjero -como ocurre con su posición en Cox o en sus filiales españolas- no estarían sujetas, en una primera etapa, a la tributación por el Impuesto sobre la Renta panameño. Es decir, una hipotética desinversión le generaría menores plusvalías en Panamá que en España.
En cualquier caso, algunas de las fuentes consideran que este interés solo podría aplicarse si el empresario decidiese vender acciones en el medio plazo, pues en lo más inmediato una posible venta tributaría todavía en España.
El futuro ‘pelotazo’ en Panamá
El segundo incentivo estaría en el largo plazo. Panamá aplica una tarifa general del 25% para el Impuesto sobre la Renta de las personas jurídicas, pero su sistema territorial hace especialmente relevante dónde se considera generada la renta.
Riquelme Capital parte en España de una posición complicada: pérdidas recurrentes, patrimonio neto negativo y bases imponibles negativas. Pero la situación podría cambiar si las inversiones que canaliza a través de la sociedad empiezan a generar beneficios.
Fuentes conocedoras de la estructura consideran precisamente que el traslado puede tener más sentido ante la expectativa de que el vehículo vuelva a generar ganancias importantes que por el ahorro fiscal inmediato de una sociedad que actualmente está en pérdidas.
El tercer elemento es menos cuantificable, pero también aparece en las conversaciones con expertos: la mayor flexibilidad que ofrece Panamá para estructurar patrimonios internacionales.
El país ha dejado atrás buena parte de la imagen de plaza opaca que tuvo durante años y participa en los estándares internacionales de intercambio de información financiera. Su Dirección General de Ingresos aplica, aparentemente, los estándares obligatorios, y Panamá mantiene acuerdos para el intercambio automático de información fiscal.
Sin embargo, siempre según las citadas fuentes, eso no quita que todavía siga teniendo ciertas ventajas en cuanto a la privacidad de información. Panamá continúa ofreciendo una estructura societaria y financiera diferente a la española, algo que puede facilitar la gestión de inversiones internacionales y la reorganización de activos dentro de un patrimonio familiar.
En el caso de Riquelme, además, existe una razón empresarial para mirar hacia Centroamérica. El empresario ya tuvo actividad allí y Cox considera Panamá uno de sus mercados relevantes. La compañía ha anunciado incluso su sede regional para América en el país.
La mudanza, por tanto, no parece responder a una única razón fiscal. El ahorro en el Impuesto de Sociedades no explica por sí solo el movimiento de una sociedad que hoy pierde dinero. El verdadero interés estaría en preparar una estructura patrimonial para el siguiente ciclo: una eventual venta de acciones de Cox, la generación futura de plusvalías y la gestión de un patrimonio cada vez más internacionalizado.


